📌 引言:別當市場集體情緒的買單者
金融市場的本質並非單純計算企業價值的精密計算機,而是一個由數百萬交易者的希望、恐懼與潛意識所堆疊出來的情緒場域。當大部分人在市場中試圖「證明自己比別人聰明」時,往往會被短期的行情波動與數據雜訊所催眠。
多數交易者的虧損,本質上都是在為內在的情緒創傷買單。面對波動,最佳的解藥不是猜測短期的漲跌,而是坦承人性軟弱,回歸客觀的總體經濟數據與系統化的風險控管。唯有看清政策決策與經濟數據背後的運作邏輯,以系統紀律束縛本能,才能在集體催眠與恐慌的市場中保持清醒。
🌐 央行重啟升息——決定市場走向的不是「第一次」,而是「速度」
1. 深度總經機制與歷史數據剖析
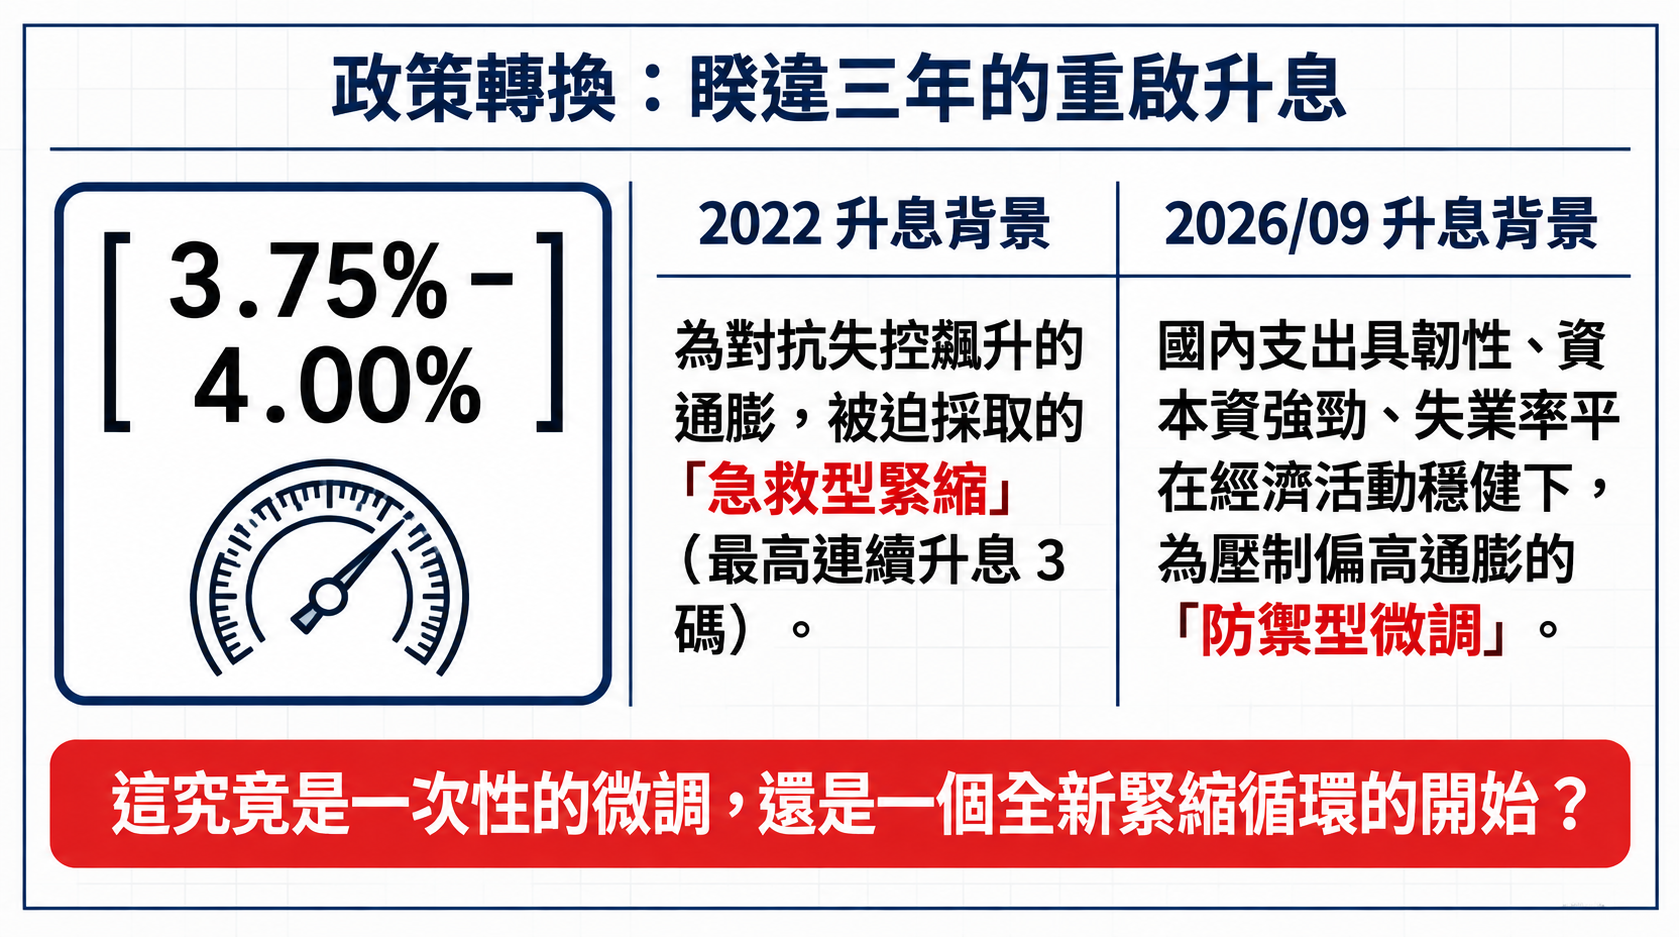
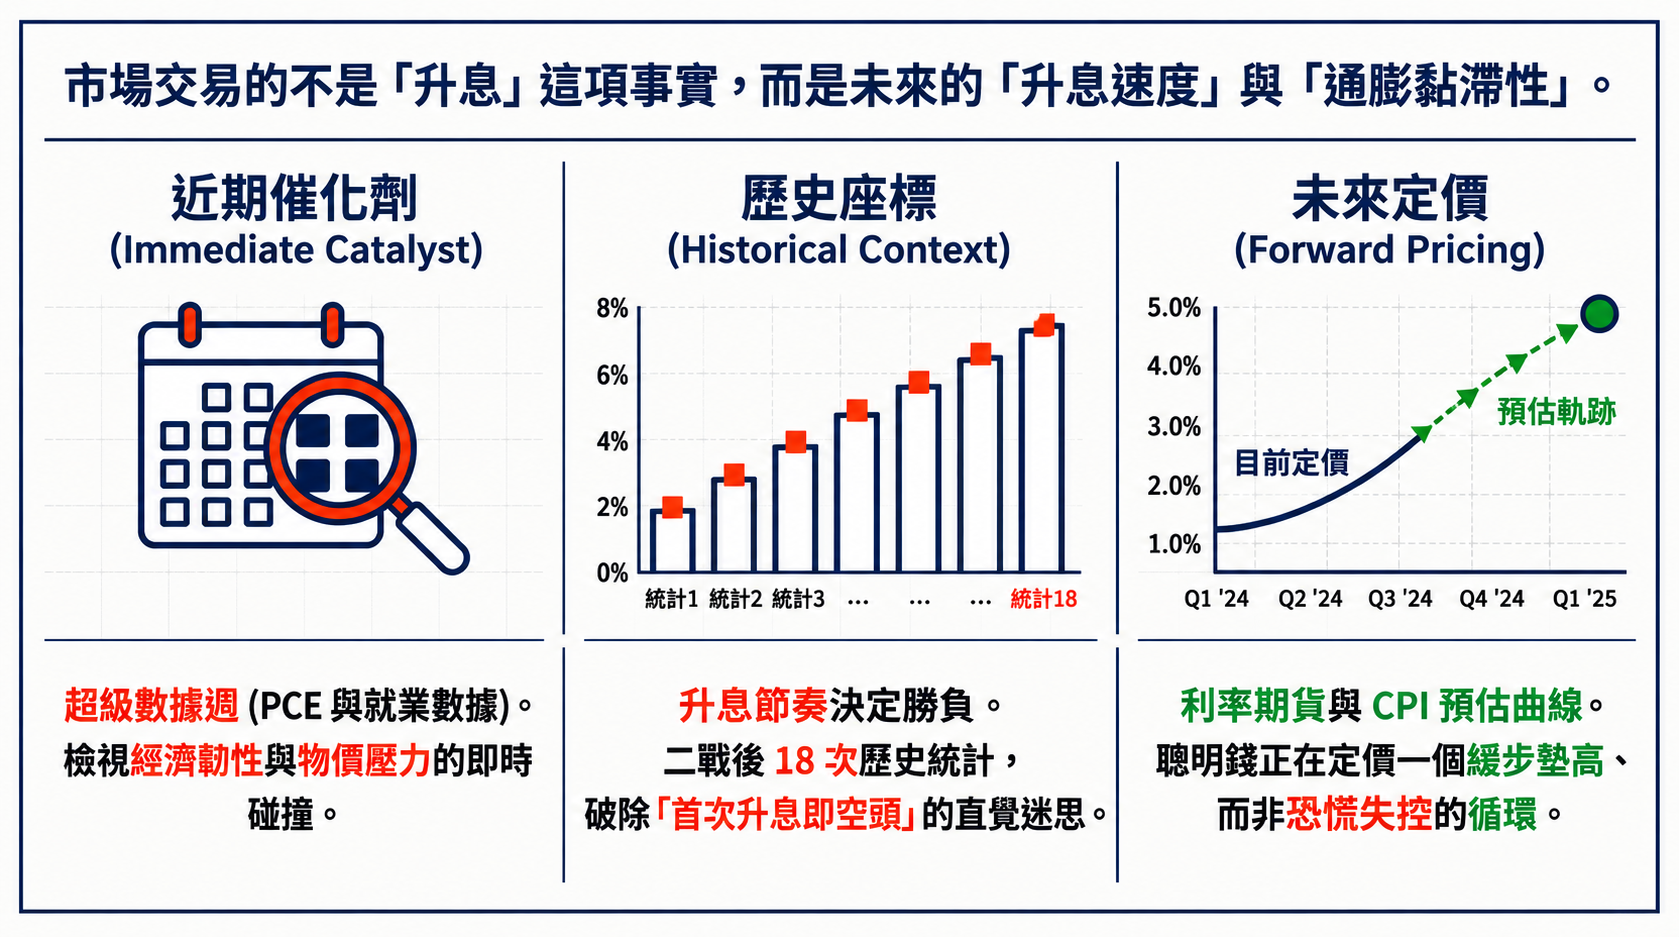
2026 年 9 月 16 日,美國聯準會 FOMC 會議以 12 比 0 一致通過將聯邦基金利率上調 1 碼(至 3.75%~4.00%),這是自 2023 年 7 月以來睽違約三年再次升息。當央行再次按下升息鍵時,市場常產生直覺性的恐慌。然而,根據 Ned Davis Research(NDR)針對二戰後 18 次聯準會開始升息案例的統計數據顯示,第一次升息後第一年 S&P 500 平均仍上漲 +4.4%,第二年平均上漲 +6.6%。這證明單純看到「首次升息」就推論股市進入空頭,屬於過度簡化。
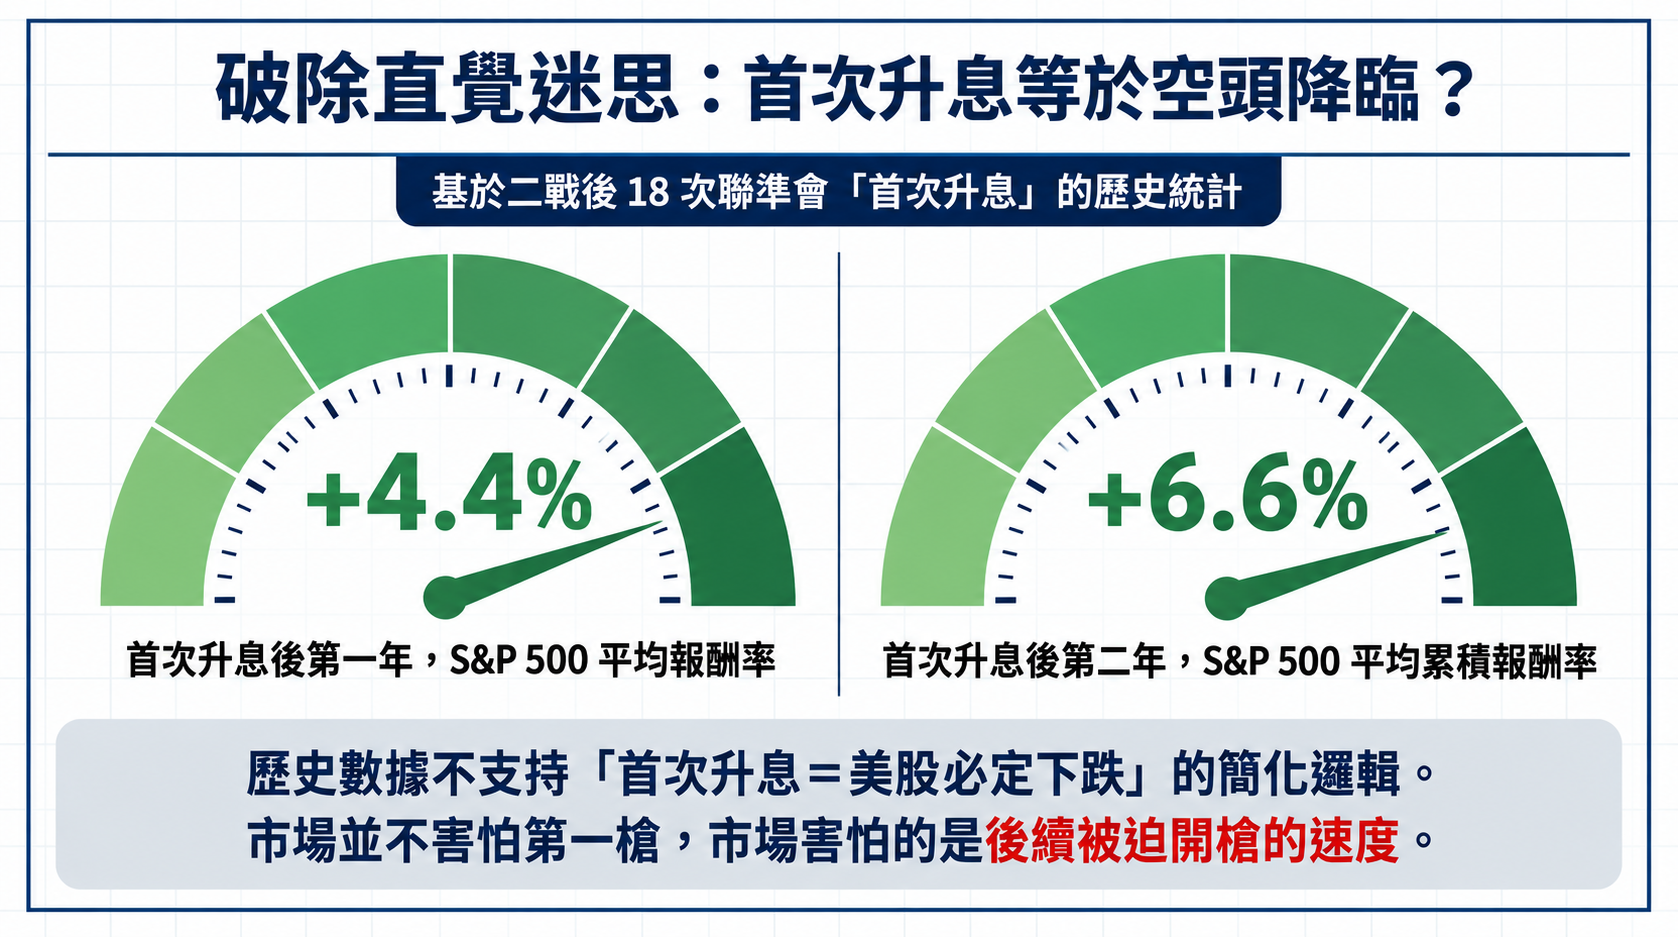
真正決定資產評價(Valuation)與市場走勢的核心,在於升息的「節奏與速度」:
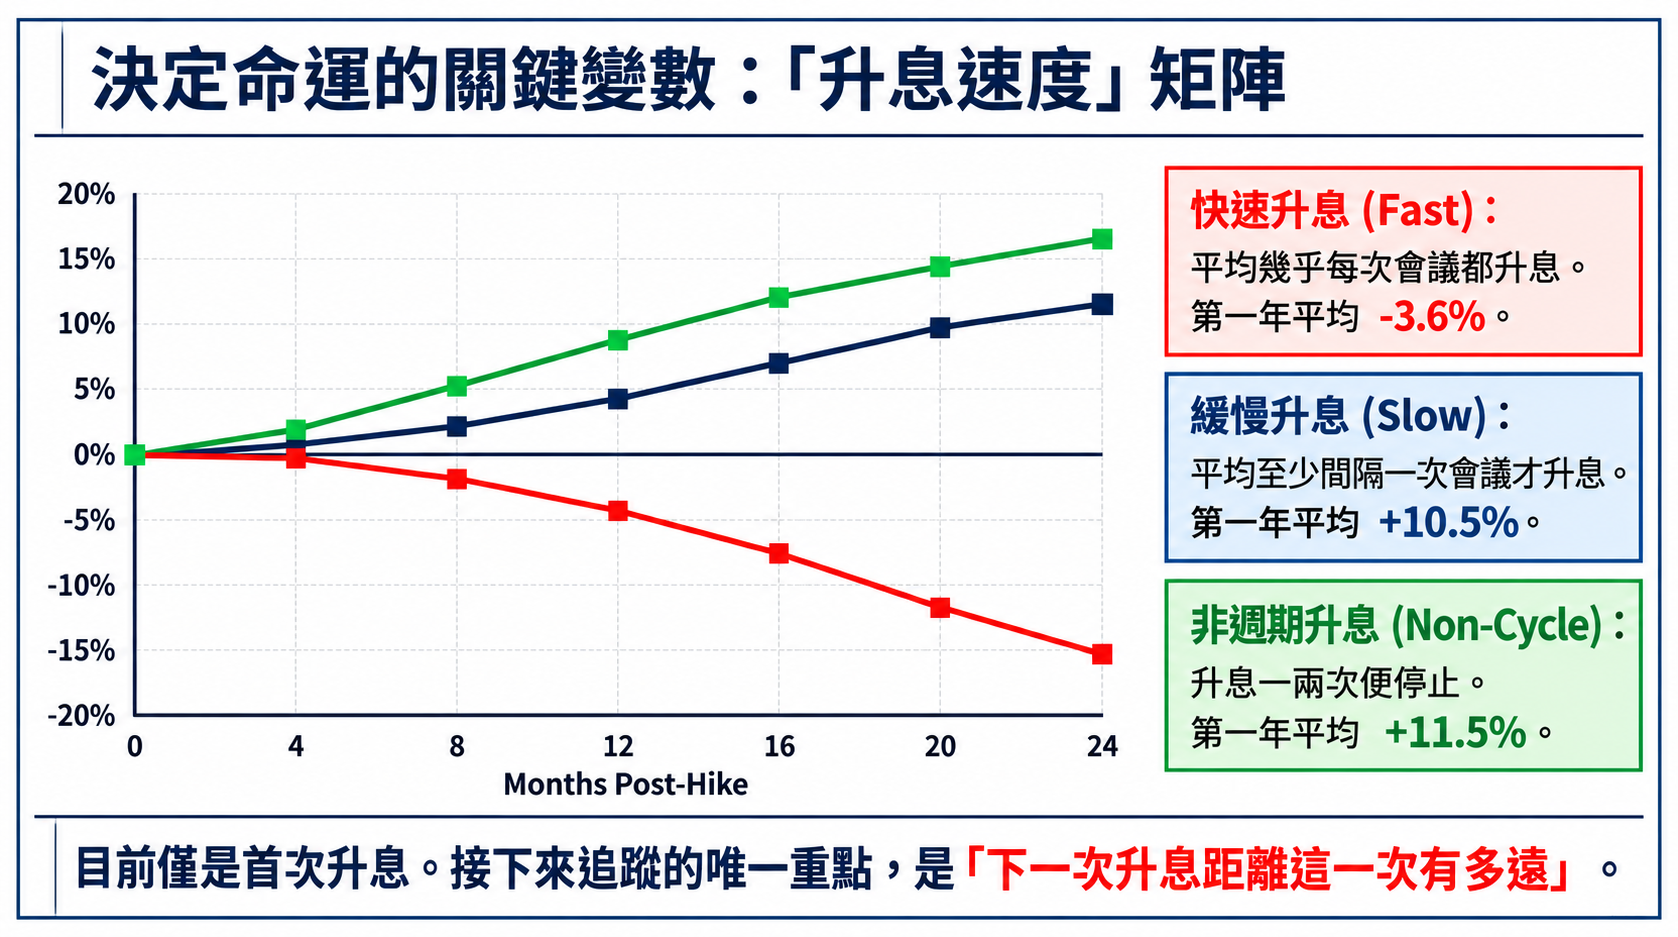
- 🔴 快速升息週期(Fast Cycles):若央行因通膨失控而平均幾乎每次 FOMC 會議都連續升息(如 1973、1980、1987、1994、1999、2004 與 2022 年),將快速拉高融資成本與折現率,歷史上此情境第一年 S&P 500 平均下跌 -3.6%。
- 🟢 緩慢升息週期(Slow Cycles):若央行採「每次升息後至少暫停一次會議」的策略,反映經濟具備韌性且通膨可控,歷史上第一年 S&P 500 平均上漲 +10.5%,第二年平均上漲 +1.6%。
- 🟢 非週期微調(Non-Cycles):若升息不超過兩次即停止甚至轉向降息,市場多以正面消化,歷史上第一年平均上漲 +11.5%,第二年平均上漲 +11.8%。
2. 前瞻利率期貨定價對照
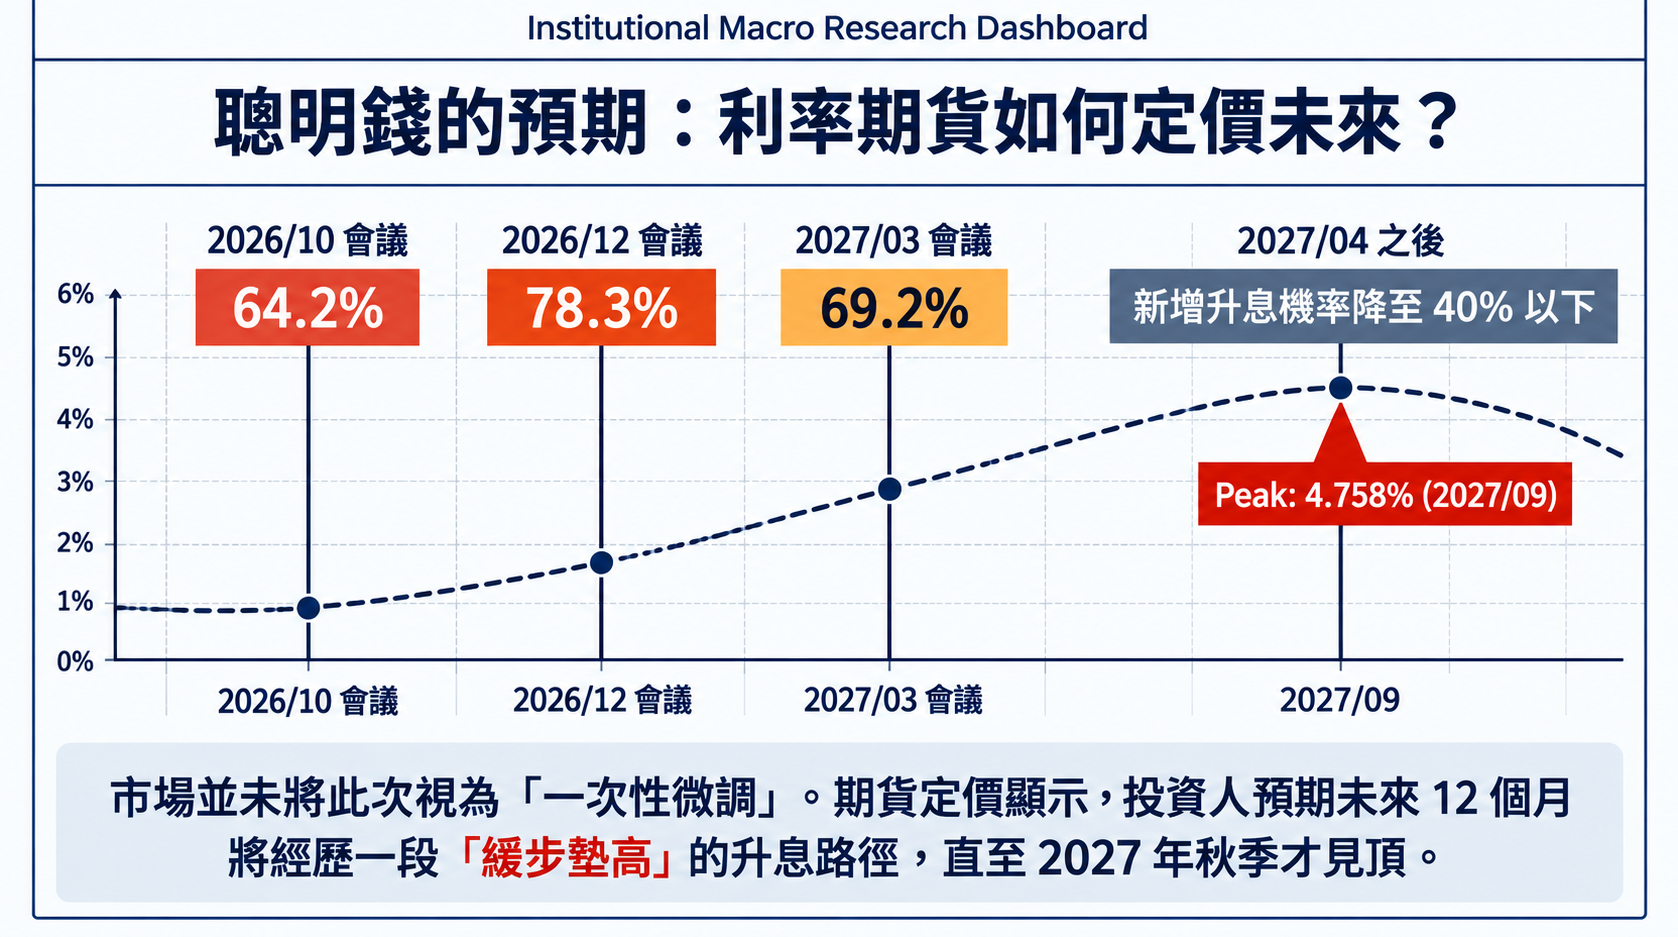
根據 2026 年 9 月 25 日的利率期貨定價,市場反映 10 月會議加息概率為 64.2%、12 月為 78.3%、2027 年 3 月為 69.2%。隱含利率將由 2027 年 3 月的 4.526% 逐步升至 2027 年 9 月的 4.758% 的高點。這顯示市場目前並未將此次升息視為單一次性的政策調整,但也預估 2027 年中後升息節奏可能逐漸放緩。
什麼是「折現率拉高」?
簡單來說,未來的錢在現在不值錢了!當基準利率變高,大家把錢存銀行的利息變多,投資人就會對風險資產要求的回報率更高。這會直接打壓市場對未來高成長預期的資產估值!
📈 通膨曲線與利率期貨定價的動態對照
1. 關鍵總經數據與通膨預估曲線擴增說明
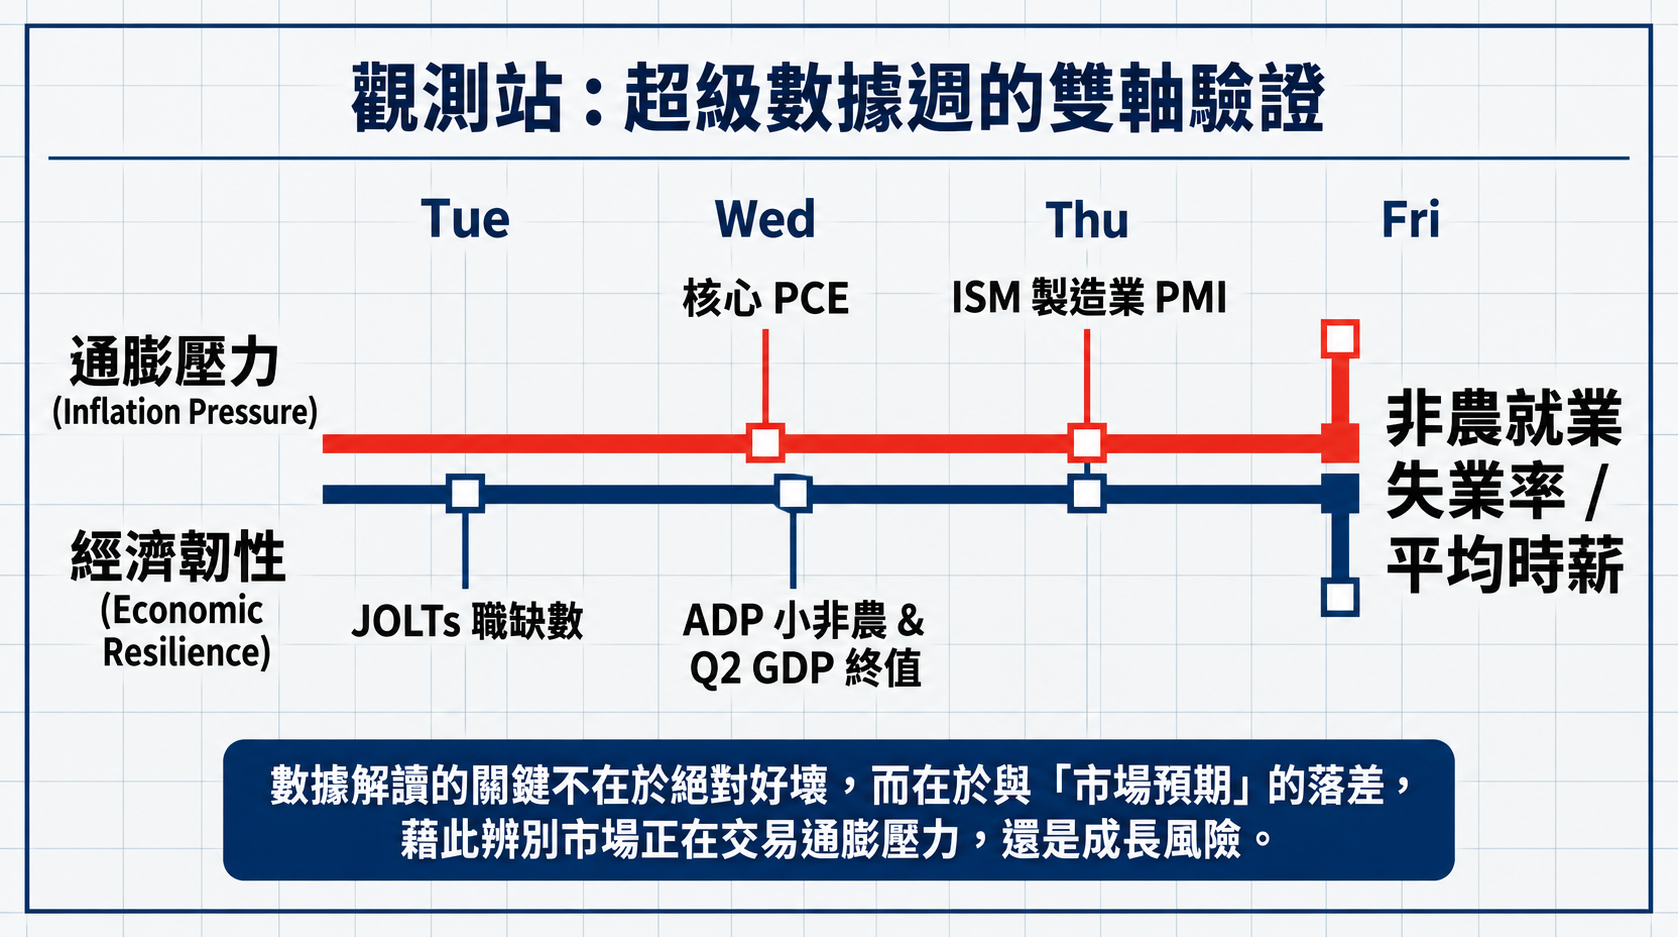
在本週的超級數據週中,市場正緊密追蹤兩大核心經濟指標: